

มี Form E แล้วก็ยังอาจต้องเสียอากร AD เพราะสิทธิอากรขาเข้ากับอากรตอบโต้การทุ่มตลาดเป็นคนละส่วน ก่อนคำนวณต้นทุน ให้เช็กว่าสินค้า ประเทศถิ่นกำเนิด และผู้ผลิตจริงอยู่ในประกาศใด บางคดีโรงงานคนละรายใช้อัตราต่างกัน แม้สินค้าจะดูเหมือนกันก็ตาม
กรมการค้าต่างประเทศ กระทรวงพาณิชย์ เป็นหน่วยงานที่ดูแลมาตรการตอบโต้การทุ่มตลาดของไทย ภายใต้พระราชบัญญัติการตอบโต้การทุ่มตลาดและการอุดหนุนซึ่งสินค้าจากต่างประเทศ พ.ศ. 2542 และฉบับแก้ไข
มาตรการนี้มักถูกเรียกสั้นๆ ว่า AD (Anti-dumping duty หรืออากรตอบโต้การทุ่มตลาด) ใช้เมื่อคณะกรรมการพิจารณาการทุ่มตลาดและการอุดหนุนวินิจฉัยว่ามีการทุ่มตลาด และการทุ่มตลาดนั้นก่อให้เกิดหรือมีแนวโน้มก่อให้เกิดความเสียหายต่ออุตสาหกรรมภายในประเทศ
ประเด็นที่ผู้นำเข้ามักพลาดคือ เห็นพิกัดอากรขาเข้าเป็นศูนย์หรือมี Form E แล้วจึงคิดว่าภาษีจบ แต่ AD เป็นอากรอีกชั้นหนึ่ง ต้องเปิดประกาศของสินค้านั้นแยกต่างหาก
มี Form E แล้ว ทำไมยังต้องเสียอากร AD
Form E ใช้ขออัตราอากรพิเศษภายใต้ความตกลงอาเซียน–จีน หากสินค้าและเอกสารผ่านเกณฑ์ อากรขาเข้าตามพิกัดอาจลดลงหรือเหลือศูนย์ได้
AD ไม่ได้เกิดจากตารางอากรปกติ แต่เกิดจากประกาศมาตรการของคณะกรรมการพิจารณาการทุ่มตลาดและการอุดหนุน จึงยังเรียกเก็บได้แม้อากรขาเข้าปกติเป็นศูนย์ การคำนวณของหลายมาตรการใช้อัตราร้อยละของราคา CIF (Cost, Insurance and Freight หรือราคาสินค้ารวมค่าประกันภัยและค่าขนส่ง) แต่ต้องอ่านฐานและอัตราจากประกาศของคดีนั้นโดยตรง
การเช็กต้นทุนจึงต้องแยกอย่างน้อยสามส่วน ได้แก่ อากรขาเข้าตามพิกัด สิทธิจากความตกลงการค้า และอากรพิเศษ เช่น AD การนำตัวเลขส่วนหนึ่งไปแทนอีกส่วนจะทำให้ต้นทุนก่อนสั่งซื้อคลาดเคลื่อนมาก
หากยังติดเรื่องพิกัดในเอกสาร สามารถดูแนวทางจากเคส Form E พิกัดไม่ตรงกับใบขน เพื่อไล่ตรวจสิทธิอากรขาเข้า แล้วแยกตรวจ AD ของสินค้านั้นต่อ ไม่ถือว่าการใช้ Form E ผ่านแล้วตอบเรื่อง AD ไปด้วย
อัตรา AD ต้องดูอะไรนอกจากพิกัดสินค้า
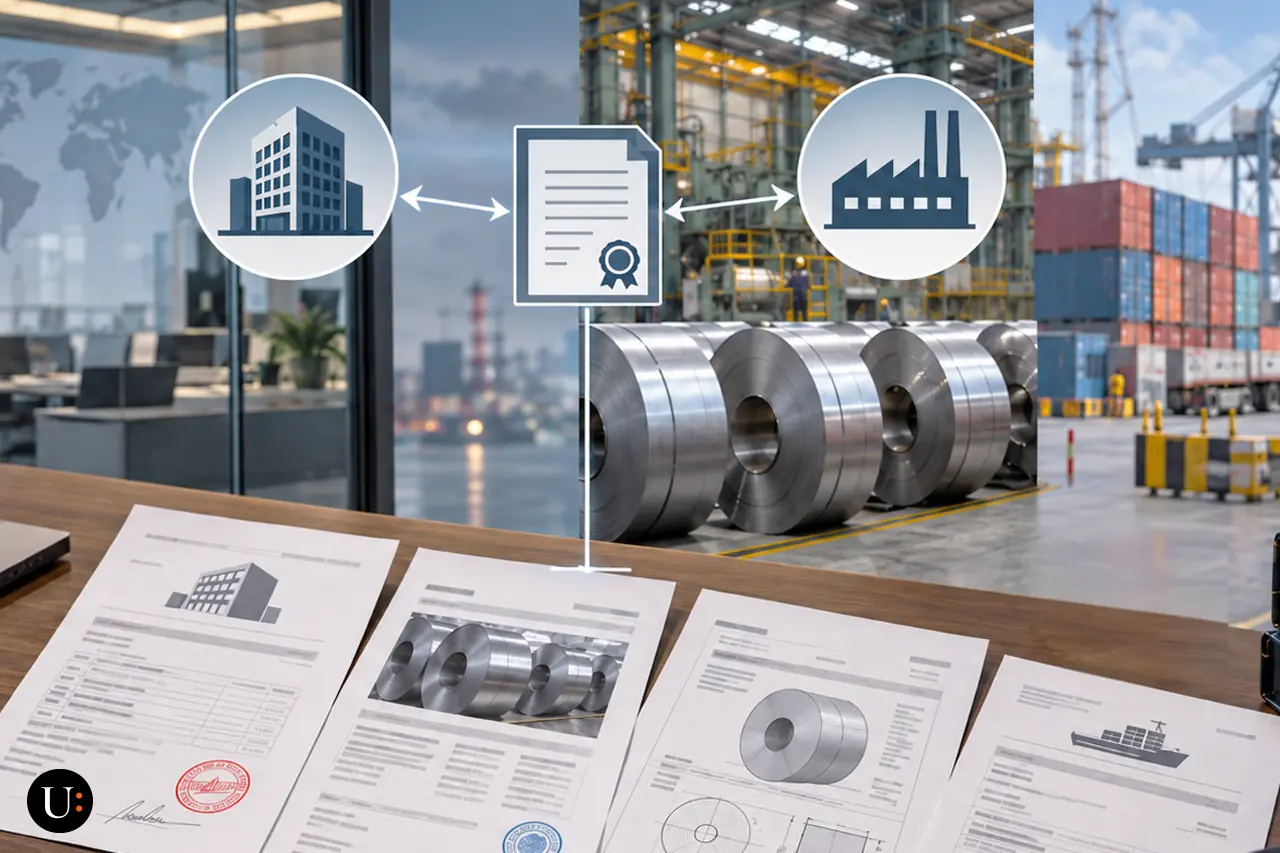
การดูเพียงพิกัดยังไม่พอ เพราะประกาศ AD ระบุขอบเขตด้วยรายละเอียดหลายชั้น ทั้งชนิดสินค้า คุณสมบัติทางกายภาพ ส่วนประกอบ ประเทศถิ่นกำเนิด และช่วงเวลาที่มาตรการมีผล
บางคดีกำหนดอัตราแยกตามชื่อผู้ผลิตหรือผู้ส่งออก บริษัทที่ให้ความร่วมมือระหว่างการไต่สวนอาจได้อัตราเฉพาะราย ส่วนบริษัทที่ไม่อยู่ในรายชื่อจะตกอยู่ในกลุ่ม “ผู้ผลิตรายอื่น” ซึ่งอัตราอาจต่างกันมาก
ชื่อกลุ่มบริษัทหรือชื่อการค้าที่ใช้คุยกันจึงแทนชื่อนิติบุคคลในประกาศไม่ได้ โรงงานสองแห่งอยู่ในเครือเดียวกัน แต่ถ้าประกาศระบุชื่อเพียงแห่งเดียว อีกแห่งอาจไม่ได้ใช้อัตราเดียวกัน
ตัวอย่างอัตรา AD เหล็กเคลือบอะลูมิเนียม–สังกะสีจากจีน
ฐานข้อมูล ThaiTR ของกรมการค้าต่างประเทศแสดงว่า คดี AD1022 สำหรับเหล็กแผ่นรีดเย็นชุบหรือเคลือบด้วยโลหะเจือของอะลูมิเนียมและสังกะสีแบบจุ่มร้อน จากจีน เกาหลีใต้ และไต้หวัน ยังอยู่ในสถานะใช้มาตรการและอยู่ระหว่างการทบทวน ณ วันที่ตรวจ
ประกาศผลการทบทวนตามมาตรา 57 พ.ศ. 2567 ของคดี AD1022 เผยแพร่ในราชกิจจานุเบกษาเมื่อวันที่ 19 ธันวาคม 2567 และเริ่มใช้วันที่ 20 ธันวาคม 2567 โดยฐาน ThaiTR ระบุวันสิ้นสุดมาตรการวันที่ 19 ธันวาคม 2572 ก่อนใช้กับสินค้าล็อตจริงจึงควรตรวจอีกครั้งว่ามีประกาศแก้ไขหรือผลทบทวนใหม่ออกมาหรือไม่
อัตราสำหรับสินค้าจากจีนตามประกาศที่ใช้บังคับ แยกเป็น ร้อยละ 0 สำหรับ Shandong Ruifeng Composite Material Co., Ltd., ร้อยละ 2.65 สำหรับ Yieh Phui (China) Technomaterial Co., Ltd. และ ร้อยละ 29.50 สำหรับผู้ผลิตรายอื่น โดยคิดจากราคา CIF
ตัวเลขนี้ใช้เป็นตัวอย่างให้เห็นว่า สินค้าชนิดเดียวกันอาจใช้อัตรา AD ต่างกันตามผู้ผลิต ไม่ได้หมายความว่าเหล็กเคลือบทุกชนิดจากจีนจะใช้อัตราชุดเดียวกัน สินค้ายังต้องตรงกับขอบเขตที่ประกาศกำหนด ทั้งลักษณะสินค้า วิธีเคลือบ ส่วนประกอบ ขนาด พิกัด ประเทศถิ่นกำเนิด และชื่อผู้ผลิต
หากคดีอยู่ระหว่างการทบทวน ไม่ได้หมายความว่าอัตรา AD เปลี่ยนทันที ระหว่างรอผลยังต้องดูประกาศที่มีผลกับวันนำเข้าเป็นหลัก ร่างผลทบทวน ข่าวการประชุม หรือข้อมูลว่าอยู่ระหว่างพิจารณา ยังนำมาใช้อ้างอัตราใหม่ในใบขนไม่ได้ จนกว่าจะมีประกาศที่มีผลใช้บังคับ
ดังนั้นก่อนยืนยันต้นทุนหรือทำใบขน ไม่จำเป็นต้องไล่อ่านสถานะทางกฎหมายทุกขั้นตอน แต่ต้องตอบให้ได้ว่า ประกาศฉบับไหนมีผลกับสินค้าล็อตนี้ในวันที่นำเข้า และผู้ผลิตของล็อตนี้อยู่ในอัตราใด
ซื้อผ่านบริษัทการค้า ต้องดูชื่อใครเพื่อเช็ก AD
การซื้อผ่านบริษัทการค้าไม่ได้เปลี่ยนผู้ผลิตจริงของสินค้า หากประกาศผูกอัตรากับผู้ผลิต ต้องมีเอกสารที่เชื่อมกลับไปยังโรงงานที่ผลิตของล็อตนั้นได้ ไม่ใช่ดูเพียงชื่อผู้ขายบน Invoice
Mill Test Certificate หรือใบรับรองผลทดสอบจากโรงงาน, รายละเอียดสินค้า และเอกสารการซื้อขายควรชี้ไปยังผู้ผลิตและของชุดเดียวกัน หากชื่อผู้ผลิตไม่ตรงกับประกาศ หรือพิสูจน์แหล่งผลิตไม่ได้ อัตราของผู้ผลิตรายอื่นอาจถูกนำมาใช้
ในทางกลับกัน การมีชื่อโรงงานอยู่ในบัญชีอัตราต่ำก็ยังไม่พอ หากสินค้าที่นำเข้าอยู่นอกขอบเขตสินค้าที่ประกาศกำหนด ต้องกลับไปดูมาตรการหรือพิกัดที่ตรงกับของจริง
เช็ก AD ก่อนนำเข้า ต้องเริ่มจากอะไร
จุดเริ่มที่ปลอดภัยคือใช้รายละเอียดสินค้าจริงค้นในฐาน ThaiTR แล้วเปิดประกาศฉบับเต็ม ไม่ควรค้นจากคำว่า “เหล็กจากจีน” หรือชื่อสินค้ากว้างๆ เพียงอย่างเดียว
ข้อมูลที่ต้องตรงกันคือคำอธิบายสินค้า พิกัด ประเทศถิ่นกำเนิด ชื่อผู้ผลิต ช่วงวันที่นำเข้า อัตราที่ประกาศใช้ และข้อยกเว้นของมาตรการนั้น หากยังมีคดีทบทวนหรือคดีตอบโต้การหลบเลี่ยงอยู่ ต้องแยกสถานะ “ร่าง” “อยู่ระหว่างไต่สวน” และ “มีผลใช้แล้ว” ให้ชัด
ข้อยกเว้นบางมาตรการผูกกับการใช้งานปลายทางหรือการนำเข้าเพื่อผลิตส่งออก แต่ไม่ใช่ข้อยกเว้นกลางที่ใช้กับทุกคดี ผู้นำเข้าต้องอ่านประกาศของสินค้านั้นและทำตามขั้นตอนที่กำหนดก่อนใช้สิทธิ
ของถึงไทยแล้ว แต่ยังสรุปอัตรา AD ไม่ได้ ต้องเช็กอะไร
เริ่มจากระบุให้ได้ว่าติดที่ขอบเขตสินค้า ชื่อผู้ผลิต หรือประกาศที่ใช้กับวันนำเข้า
แล้วให้ผู้รับผิดชอบพิธีการเทียบประเด็นนั้นกับเอกสารของล็อตจริง
เตรียมรายละเอียดสินค้า ประเทศถิ่นกำเนิด ชื่อนิติบุคคลผู้ผลิต Invoice และ Mill Test Certificate ของรายการที่มีปัญหา หากเอกสารยังเชื่อมกลับไปถึงโรงงานไม่ได้ ให้ขอหลักฐานจากผู้ขายที่ตอบจุดนั้นก่อนใช้อัตราเฉพาะราย ไม่แก้ชื่อโรงงานบนเอกสารให้ตรงบัญชีอัตราต่ำทั้งที่ไม่ใช่ผู้ผลิตจริง
สาระสำคัญสำหรับผู้นำเข้า
- Form E ลดอากรขาเข้า แต่ไม่ได้ยกเลิก AD
- ขอบเขต AD ดูมากกว่าพิกัด ต้องตรงทั้งสินค้า ประเทศ และช่วงเวลาที่มาตรการมีผล
- บางคดีใช้อัตราแยกตามชื่อนิติบุคคลผู้ผลิต ไม่ใช่ชื่อกลุ่มบริษัท
- การซื้อผ่านบริษัทการค้าไม่เปลี่ยนโรงงานผู้ผลิตจริง
- ร่างผลทบทวนยังใช้แทนประกาศที่มีผลบังคับไม่ได้
คำถามที่พบบ่อย
Form E ลดอากร AD ได้ไหม
ไม่ได้ Form E ใช้ขอสิทธิอากรขาเข้าตามความตกลงอาเซียน–จีน ส่วน AD ต้องดูประกาศของสินค้านั้นแยก แม้อากรขาเข้าเหลือศูนย์ก็ยังอาจต้องเสีย AD
ผู้ขายเสนอเปลี่ยนโรงงานก่อนส่งของ ต้องเช็ก AD ใหม่ไหม
ต้องเช็กใหม่ หากมาตรการแยกอัตราตามผู้ผลิต ให้เทียบชื่อนิติบุคคลของโรงงานใหม่กับประกาศ และขอเอกสารที่เชื่อมถึงสินค้าล็อตจริง อย่าใช้อัตราของโรงงานเดิมคำนวณต่อทันที
ซื้อเหล็กหลายโรงงานใน Invoice เดียว ใช้อัตรา AD เดียวกันได้ไหม
ไม่ควรรวมเป็นอัตราเดียวทันที ต้องแยกให้ได้ว่าสินค้าแต่ละรายการผลิตจากโรงงานใด หากมาตรการกำหนดอัตราต่างกัน เอกสารต้องเชื่อมแต่ละรายการกับผู้ผลิตจริงได้
มีข่าวทบทวนลด AD แล้ว ใช้อัตราใหม่เสนอราคาได้เลยไหม
ยังไม่ควรใช้อัตราใหม่เป็นต้นทุนยืนยัน หากเป็นเพียงร่างหรือข่าว ให้ใช้อัตราตามประกาศที่มีผลกับวันนำเข้าก่อน และตรวจผลทบทวนกับวันเริ่มใช้ใหม่อีกครั้งก่อนยืนยันราคา
ยังไม่แน่ใจว่าสินค้าติด AD หรือควรใช้อัตราของโรงงานไหน?
ถ้ายังไม่แน่ใจว่าสินค้าที่กำลังสั่งติด AD หรือควรใช้อัตราของผู้ผลิตรายใด
ส่งรายละเอียดสินค้า ประเทศถิ่นกำเนิด ชื่อโรงงาน Invoice และ Mill Test Certificate ที่มี
ให้ U:WENTI ช่วยเทียบกับประกาศก่อนสรุปต้นทุนหรือเดินใบขน
หมายเหตุข้อมูล: ตรวจฐานกฎหมาย รายการมาตรการ และคดี AD1022 ของกรมการค้าต่างประเทศ ณ วันที่ 7 กันยายน 2569 อัตรา ขอบเขต รายชื่อผู้ผลิต และผลทบทวนอาจเปลี่ยนได้ ก่อนยืนยันคำสั่งซื้อและก่อนทำใบขน ควรเปิดประกาศล่าสุดของสินค้านั้นอีกครั้ง
แหล่งข้อมูลทางการ
- กฎหมาย AD ของกรมการค้าต่างประเทศ
ใช้ตรวจพระราชบัญญัติและรายการกฎหมายที่เกี่ยวข้อง - พระราชบัญญัติ AD พ.ศ. 2542 รวมฉบับแก้ไข พ.ศ. 2562
ใช้ตรวจฐานกฎหมาย และแยกการทบทวนอัตราตามมาตรา 56 จากการทบทวนความจำเป็นตามมาตรา 57 - สถานะและประกาศคดี AD1022 ใน ThaiTR
ใช้ตรวจสถานะใช้มาตรการและอยู่ระหว่างทบทวน รวมทั้งรายการประกาศล่าสุด - ประกาศผลทบทวน AD1022 ตามมาตรา 57 พ.ศ. 2567
ราชกิจจานุเบกษา เล่ม 141 ตอนพิเศษ 349 ง วันที่ 19 ธันวาคม 2567 หน้า 25 เป็นต้นไป เริ่มใช้ 20 ธันวาคม 2567 ใช้ตรวจอัตรารายผู้ผลิตและเงื่อนไขอัตราศูนย์ - ฐานค้นหามาตรการทางการค้า ThaiTR
ใช้ค้นจากรายละเอียดสินค้า ประเทศ และรหัสคดี ก่อนเปิดประกาศฉบับเต็ม
- กฎหมาย AD ของกรมการค้าต่างประเทศ