

ศุลกากรเริ่มประเมินราคาจากราคาซื้อขายจริงของล็อตนั้น และปรับด้วยรายการที่กฎหมายกำหนด การขอหลักฐานเพิ่มยังไม่ได้แปลว่าราคาบน Invoice ถูกปฏิเสธแล้ว ต้องเช็กก่อนว่าศุลกากรกำลังสงสัยเรื่องราคาที่จ่ายจริง ค่าใช้จ่ายที่อาจยังไม่ได้รวม หรือความสัมพันธ์ระหว่างผู้ซื้อกับผู้ขาย หากใช้วิธีแรกไม่ได้ จึงประเมินด้วยวิธีถัดไปตามลำดับ ส่วนการวางประกันเพื่อนำของออกต้องให้ศุลกากรพิจารณาเงื่อนไขของเคสนั้นก่อน
พระราชบัญญัติศุลกากร พ.ศ. 2560 และกฎกระทรวงการกำหนดและการใช้ราคาศุลกากร พ.ศ. 2560 วางหลักสำหรับกำหนดมูลค่าของนำเข้าเพื่อใช้คำนวณอากร กรมศุลกากรใช้ระบบราคาตามความตกลงทั่วไปว่าด้วยภาษีศุลกากรและการค้า หรือ GATT Valuation ซึ่งเริ่มจากราคาซื้อขายจริงก่อน แล้วจึงใช้วิธีถัดไปเมื่อเงื่อนไขของวิธีแรกไม่ครบ
การที่เจ้าหน้าที่ขอหลักฐานเพิ่มไม่ได้หมายความว่าราคาบน Invoice หรือใบแจ้งราคาสินค้า ถูกปฏิเสธแล้วเสมอไป ช่วงแรกคือการพิสูจน์ว่าราคาที่สำแดงเป็นราคาที่จ่ายจริงหรือพึงจ่ายสำหรับสินค้าที่ขายเพื่อส่งออกมายังไทย และมีค่าใช้จ่ายที่กฎหมายกำหนดรวมครบหรือยัง
ราคา Invoice ต่างจากราคาศุลกากรอย่างไร
ราคาบน Invoice คือราคาที่ผู้ขายเรียกเก็บจากผู้ซื้อ แต่ราคาศุลกากรคือมูลค่าที่ศุลกากรใช้เป็นฐานคำนวณอากร ซึ่งอาจไม่เท่ากับตัวเลขบน Invoice ทุกกรณี
โดยปกติจะเริ่มจาก Transaction Value หรือราคาซื้อขายของที่นำเข้า คือราคาที่ผู้ซื้อจ่ายจริงหรือจะต้องจ่ายให้ผู้ขาย แล้วปรับด้วยค่าใช้จ่ายบางอย่างที่กฎหมายกำหนด
ดังนั้น หากใน Invoice ยังไม่ได้รวมค่าใช้จ่ายที่เกี่ยวข้อง เช่น ค่าขนส่ง ค่าประกันภัย ค่านายหน้าบางประเภท ค่าสิทธิที่เป็นเงื่อนไขของการขาย หรือมูลค่าบางอย่างที่ผู้ซื้อจัดหาให้ผู้ผลิต ราคาศุลกากรก็อาจสูงกว่าราคาบน Invoice ได้
ในทางกลับกัน ราคาที่ต่ำกว่าตลาดไม่ได้แปลว่าผิดทันที เพราะอาจเกิดจากส่วนลด ปริมาณสั่งซื้อ ระดับการค้า หรือเงื่อนไขการขายที่ต่างกัน แต่ผู้นำเข้าต้องมีหลักฐานอธิบายที่มาของราคานั้นได้
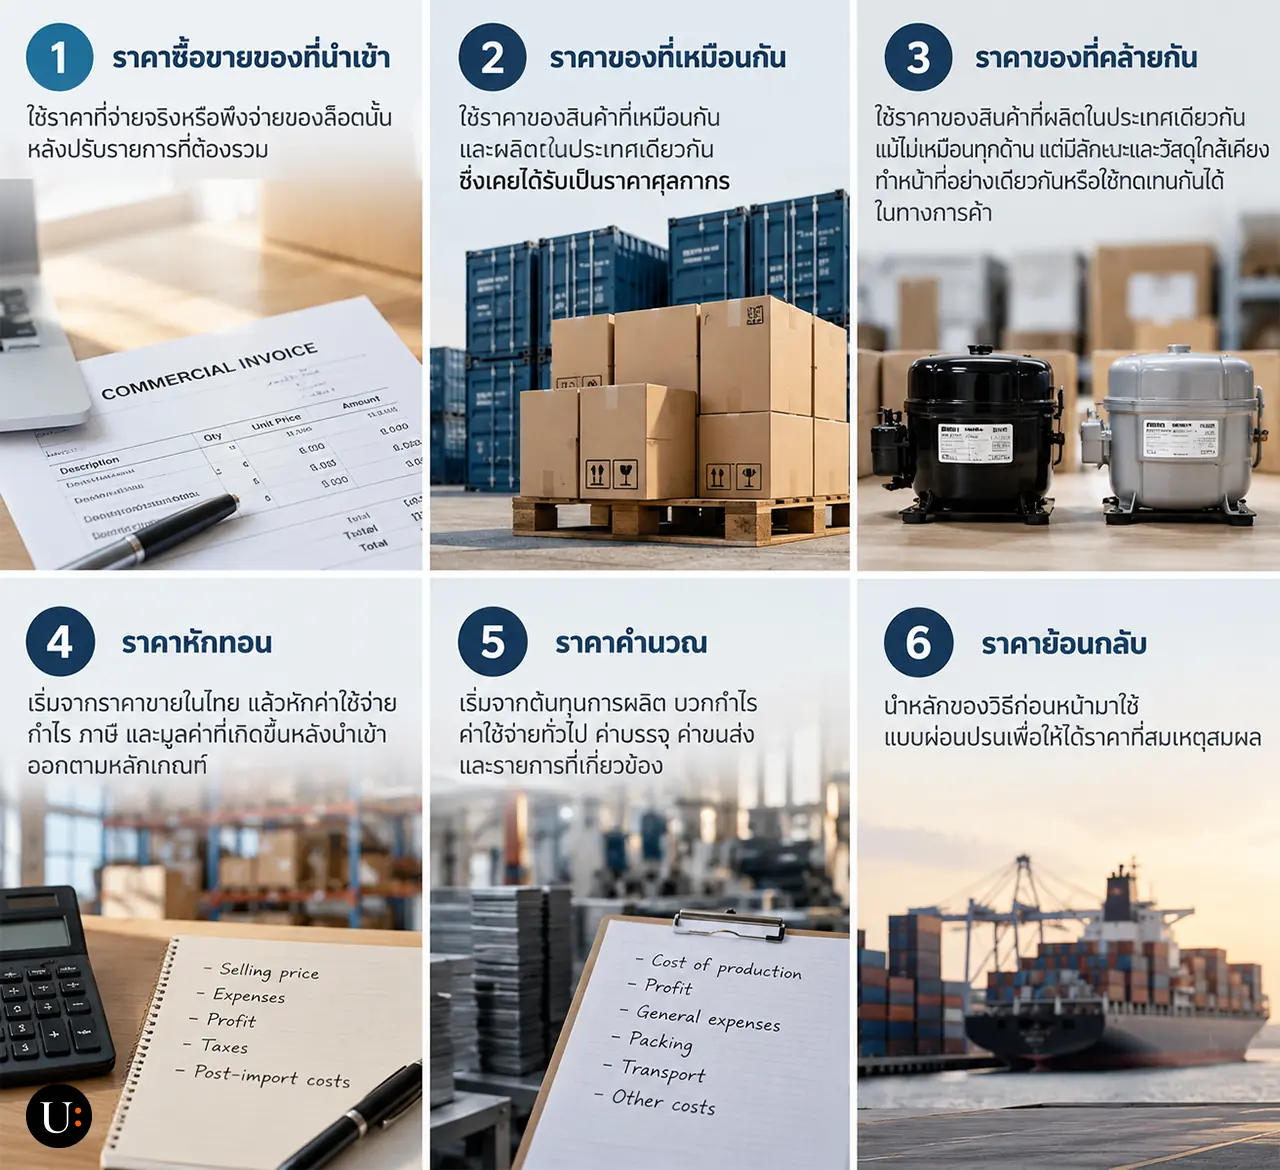
วิธีประเมินราคาศุลกากรทั้งหกวิธี
กรมศุลกากรไม่ได้เลือกตัวเลขใหม่ขึ้นมาโดยไม่มีลำดับ กฎหมายกำหนดวิธีประเมินไว้หกวิธี และโดยทั่วไปต้องไล่ตามลำดับ
- วิธีที่ 1 ราคาซื้อขายของที่นำเข้า ใช้ราคาที่จ่ายจริงหรือพึงจ่ายของล็อตนั้น หลังปรับรายการที่ต้องรวม
- วิธีที่ 2 ราคาของที่เหมือนกัน ใช้ราคาของสินค้าที่เหมือนกันและผลิตในประเทศเดียวกัน ซึ่งเคยได้รับเป็นราคาศุลกากร
- วิธีที่ 3 ราคาของที่คล้ายกัน ใช้ราคาของสินค้าที่ผลิตในประเทศเดียวกัน แม้ไม่เหมือนทุกด้าน แต่มีลักษณะและวัสดุใกล้เคียง ทำหน้าที่อย่างเดียวกันหรือใช้ทดแทนกันได้ในทางการค้า
- วิธีที่ 4 ราคาหักทอน เริ่มจากราคาขายในไทย แล้วหักค่าใช้จ่าย กำไร ภาษี และมูลค่าที่เกิดขึ้นหลังนำเข้าออกตามหลักเกณฑ์
- วิธีที่ 5 ราคาคำนวณ เริ่มจากต้นทุนการผลิต บวกกำไร ค่าใช้จ่ายทั่วไป ค่าบรรจุ ค่าขนส่ง และรายการที่เกี่ยวข้อง
- วิธีที่ 6 ราคาย้อนกลับ นำหลักของวิธีก่อนหน้ามาใช้แบบผ่อนปรนเพื่อให้ได้ราคาที่สมเหตุสมผล
วิธีที่ 4 และวิธีที่ 5 อาจสลับลำดับกันได้เมื่อผู้นำเข้าร้องขอและหน่วยงานประเมินอากรเห็นชอบ ส่วนวิธีอื่นไม่ได้สลับตามความสะดวกของฝ่ายใดฝ่ายหนึ่ง
ศุลกากรขอหลักฐานราคาเพิ่ม ต้องเตรียมอะไร
ถ้าศุลกากรขอหลักฐานราคาเพิ่ม มักเป็นเพราะต้องตรวจว่าราคาที่สำแดงตรงกับการซื้อขายจริงหรือไม่ และมีค่าใช้จ่ายอื่นที่เกี่ยวข้องแต่ยังไม่ได้รวมไว้หรือเปล่า เอกสารอย่าง Invoice อย่างเดียวจึงอาจไม่พอ โดยเฉพาะกรณีที่ผู้ซื้อกับผู้ขายเป็นบริษัทในเครือ ราคาต่างจากการนำเข้าสินค้าเดียวกันมาก มีการชำระเงินหลายส่วน หรือมีค่าใช้จ่ายบางอย่างจ่ายให้บุคคลอื่นแต่เกี่ยวข้องกับการขาย
หลักฐานที่ใช้ชี้แจงขึ้นกับข้อสงสัยของเคส เช่น สัญญาซื้อขาย ใบสั่งซื้อ หลักฐานการชำระเงิน รายการเดินบัญชี เงื่อนไขส่วนลด เอกสารค่าขนส่ง หรือข้อมูลที่อธิบายความสัมพันธ์ระหว่างผู้ซื้อกับผู้ขาย
การส่งเอกสารจำนวนมากโดยไม่รู้ว่าศุลกากรสงสัยจุดใดอาจทำให้เรื่องยาวขึ้น วิธีที่ตรงกว่าคือขอให้ชัดก่อนว่าต้องพิสูจน์ราคาซื้อขาย ค่าใช้จ่ายที่ต้องบวก ความสัมพันธ์ระหว่างผู้ซื้อกับผู้ขาย หรือเหตุที่ราคาต่างจากสินค้านำเข้าใกล้เคียงที่ศุลกากรนำมาเทียบ
หากศุลกากรปฏิเสธราคาสำแดงแล้ว ผู้นำเข้าสามารถยื่นคำร้องเป็นลายลักษณ์อักษรเพื่อขอเหตุผลที่ปฏิเสธราคาและวิธีที่ใช้กำหนดราคาได้ ตามข้อ 8 ของกฎกระทรวงการกำหนดและการใช้ราคาศุลกากร พ.ศ. 2560 โดยพนักงานศุลกากรต้องแจ้งเหตุผลและวิธีประเมินดังกล่าวเป็นลายลักษณ์อักษร ข้อมูลนี้ช่วยให้รู้ว่าต้องชี้แจงตรงไหนต่อ แทนการส่ง Invoice เดิมซ้ำโดยไม่รู้เหตุผล
วางประกันเอาของออกระหว่างรอข้อยุติได้ไหม
อาจทำได้ในบางกรณี แต่ต้องให้ศุลกากรพิจารณาเป็นรายเคสก่อน ตามมาตรา 55 แห่งพระราชบัญญัติศุลกากร พ.ศ. 2560 หากปัญหายังอยู่ที่จำนวนอากร ผู้นำเข้าอาจชำระอากรตามที่สำแดง และวางประกันเพิ่มในส่วนที่อาจต้องเสียเพิ่มเติม เพื่อขอนำสินค้าออกจากอารักขาศุลกากรก่อน
แนวทางนี้ไม่ได้ใช้ได้อัตโนมัติกับทุกใบขน ก่อนวางแผนรับของจึงควรยืนยันกับด่านก่อนว่าเคสนั้นวางประกันได้หรือไม่ ต้องเก็บตัวอย่างสินค้าไว้หรือไม่ และต้องวางประกันเท่าใด
หากภายหลังศุลกากรกำหนดราคาใหม่ อากรและภาษีจะคำนวณตามราคาที่วินิจฉัยได้ การวางประกันจึงเป็นเพียงทางให้สามารถเดินขั้นตอนต่อระหว่างรอข้อยุติ ไม่ได้หมายความว่าศุลกากรยอมรับราคาที่สำแดงแล้วง
ก่อนของถึงด่าน ควรเตรียมข้อมูลราคาอย่างไร
งานที่มีราคาพิเศษ ซื้อขายระหว่างบริษัทในเครือ มีค่าสิทธิหรือ Royalty มีผู้ซื้อจัดหาวัตถุดิบให้ หรือยังไม่ทราบราคาสุดท้ายในวันนำเข้า ควรแยกประเด็นราคาศุลกากรตั้งแต่ก่อนทำใบขน
เอกสารควรเล่าเส้นทางการซื้อขายและการชำระเงินจริงได้ ตั้งแต่คำสั่งซื้อ เงื่อนไขราคา ค่าใช้จ่ายที่แยกจ่าย ไปจนถึงยอดที่โอน ไม่ควรแก้ Invoice ให้ดูเหมือนราคาตลาด หากไม่ตรงกับธุรกรรมจริง เพราะจะทำให้เอกสารขัดกันและเพิ่มประเด็นมากกว่าเดิม
สำหรับธุรกรรมที่มีรูปแบบซ้ำหรือมีมูลค่าสูง กรมศุลกากรมีบริการกำหนดราคาศุลกากรล่วงหน้า การยื่นต้องทำก่อนนำเข้าและใช้ข้อมูลตามที่กรมศุลกากรกำหนด จึงไม่ใช่ทางแก้ย้อนหลังเมื่อของมาถึงแล้ว
สาระสำคัญสำหรับผู้นำเข้า
- ราคาบน Invoice เป็นจุดเริ่มต้น ไม่ใช่ราคาศุลกากรสุดท้ายทุกกรณี
- กฎหมายกำหนดวิธีประเมินหกวิธีและมีลำดับการใช้
- ราคาต่ำกว่าตลาดไม่ได้แปลว่าผิด แต่ต้องมีหลักฐานอธิบายว่าราคานั้นมาจากอะไร
- การวางประกันเพื่อนำของออกระหว่างรอข้อยุติทำได้เฉพาะบางกรณี และต้องให้ศุลกากรพิจารณาก่อน
- ถ้าราคามีเงื่อนไขซับซ้อน ควรเช็กเรื่องราคาศุลกากรก่อนยื่นใบขน ไม่ควรรอให้ของถึงแล้วค่อยแก้
คำถามที่พบบ่อย
ศุลกากรขอหลักฐานราคาเพิ่ม แปลว่าไม่รับราคา Invoice แล้วหรือไม่
ยังสรุปแบบนั้นไม่ได้ การขอหลักฐานเพิ่มอาจเป็นขั้นตรวจว่าราคาใน Invoice ตรงกับการซื้อขายจริงและรวมค่าใช้จ่ายครบหรือยัง ควรให้ชัดก่อนว่าเจ้าหน้าที่กำลังขอคำชี้แจง หรือมีการปฏิเสธราคาสำแดงแล้ว
ซื้อจากบริษัทในเครือ ยังใช้ราคาซื้อขายจริงได้ไหม
ใช้ได้หากความสัมพันธ์ไม่กระทบราคาซื้อขายและผ่านเงื่อนไขของกฎหมาย ต้องมีข้อมูลอธิบายวิธีตั้งราคาและธุรกรรมจริง การเป็นบริษัทในเครือไม่ได้ทำให้ใช้วิธีแรกไม่ได้ทันที
ยังโอนเงินไม่ครบ ใช้ราคาซื้อขายของที่นำเข้าได้ไหม
การยังชำระเงินไม่ครบไม่ได้ทำให้ใช้วิธีแรกไม่ได้ทันที เพราะกฎหมายพิจารณาทั้งราคาที่จ่ายจริงและราคาที่จะต้องจ่าย ควรมีสัญญาหรือเงื่อนไขชำระเงินที่อธิบายยอดคงเหลือได้ แต่ถ้ายังไม่ทราบราคาสุดท้ายจนคำนวณอากรไม่ได้ ต้องให้ศุลกากรพิจารณาแนวทางของล็อตนั้น
ศุลกากรขอหลักฐานราคาเพิ่ม ให้ U:WENTI ช่วยดู
ศุลกากรขอเอกสารเพิ่ม แต่ยังไม่รู้ว่าต้องส่งอะไร ส่ง Invoice ใบสั่งซื้อ หลักฐานชำระเงิน และคำถามจากเจ้าหน้าที่
ให้ U:WENTI ช่วยดูได้ เราจะช่วยเทียบยอดซื้อขายกับยอดชำระ ดูว่ามีค่าใช้จ่ายส่วนไหนยังไม่รวม และแนะนำว่าควรเตรียมเอกสารอะไรเพิ่ม
หากจำเป็นต้องใช้ของระหว่างรอสรุปเรื่องราคา
เราจะช่วยสอบถามด่านว่าสามารถวางประกันเพื่อนำของออกก่อนได้หรือไม่ โดยศุลกากรเป็นผู้พิจารณาตามข้อเท็จจริงของล็อตนั้น
หมายเหตุข้อมูล: ตรวจแหล่งกฎหมายและข้อมูลกรมศุลกากร ณ วันที่ 8 กันยายน 2569 พระราชบัญญัติศุลกากร พ.ศ. 2560 ประกาศในราชกิจจานุเบกษาวันที่ 17 พฤษภาคม 2560 และมีผลใช้บังคับวันที่ 13 พฤศจิกายน 2560 ส่วนกฎกระทรวงการกำหนดและการใช้ราคาศุลกากร พ.ศ. 2560 ประกาศและมีผลใช้บังคับวันที่ 13 พฤศจิกายน 2560 หลักเกณฑ์ที่อ้างยังปรากฏในแหล่งทางการที่ตรวจ ก่อนใช้กับใบขนจริงควรตรวจประกาศล่าสุดและยืนยันเอกสารกับหน่วยประเมินอากรของด่านนั้น
แหล่งข้อมูลทางการ