

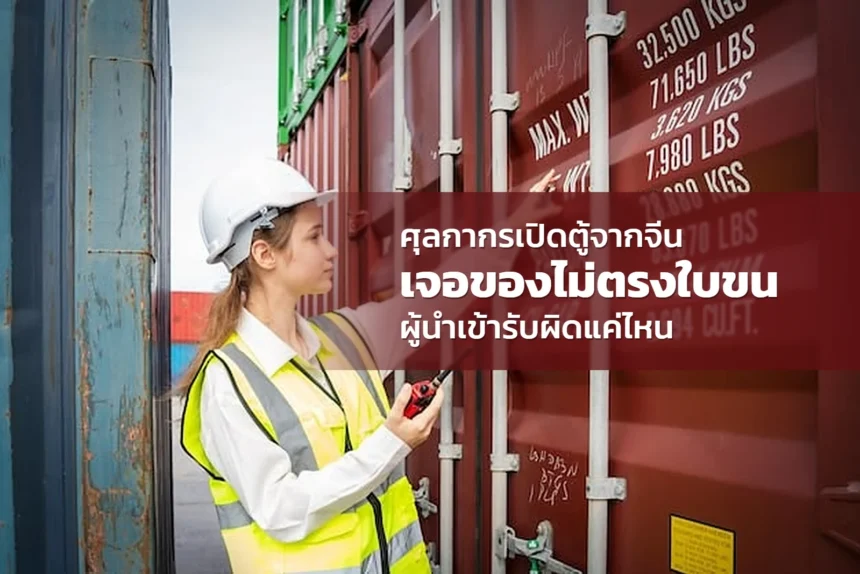
ศุลกากรท่าเรือกรุงเทพเปิดตรวจตู้คอนเทนเนอร์จากจีน แล้วพบรองเท้าและกระเป๋าละเมิดเครื่องหมายการค้าเกือบ 5,000 ชิ้นที่ไม่ได้สำแดงไว้ในใบขนสินค้า กรณีนี้ชี้ให้เห็นว่าเมื่อของในตู้ไม่ตรงกับเอกสาร กฎหมายศุลกากรมีทั้งโทษปรับ โทษอาญา และการริบของ และบางฐานความผิดต้องรับผิดแม้ไม่มีเจตนา ผู้นำเข้าที่ใช้ตู้รวมหรือชิปปิ้งเหมาจึงควรรู้ว่าตัวเองอยู่ตรงไหนในความรับผิดตามพระราชบัญญัติศุลกากร พ.ศ. 2560
เกิดอะไรขึ้น
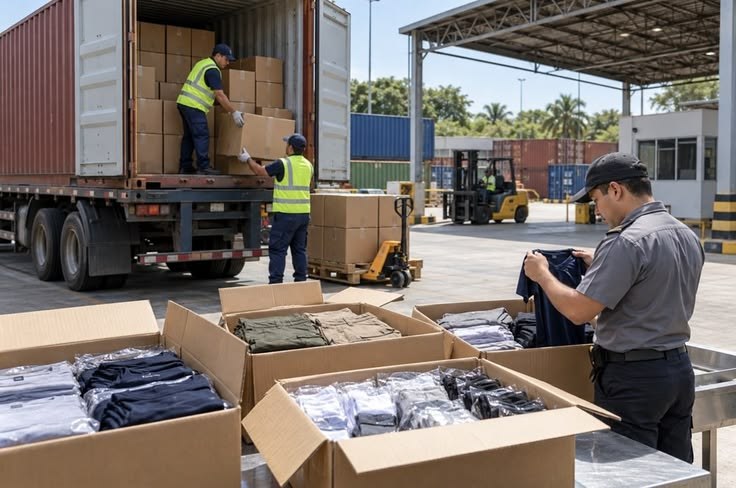
เมื่อวันที่ 9 ตุลาคม 2569 สำนักงานศุลกากรท่าเรือกรุงเทพตรวจตู้คอนเทนเนอร์ 1 ตู้ที่ส่งมาจากจีน ใบขนสินค้าขาเข้าสำแดงสินค้าไว้ 6 รายการ แต่เมื่อเปิดตรวจพบรองเท้า 4,515 คู่ และกระเป๋า 350 ใบ รวม 4,865 ชิ้น ที่ไม่ได้สำแดงไว้ และเป็นสินค้าละเมิดเครื่องหมายการค้า กรมศุลกากรประเมินว่าหากสินค้าเหล่านี้หลุดเข้าสู่ตลาด จะสร้างความเสียหายทางเศรษฐกิจกว่า 44.4 ล้านบาท
กรมศุลกากรระบุว่าการกระทำนี้เป็นความผิดตามพระราชบัญญัติศุลกากร พ.ศ. 2560 พระราชบัญญัติเครื่องหมายการค้า พ.ศ. 2534 และพระราชบัญญัติการส่งออกไปนอกและการนำเข้ามาในราชอาณาจักรซึ่งสินค้า พ.ศ. 2522 ประกอบประกาศกระทรวงพาณิชย์ที่กำหนดให้สินค้าละเมิดเครื่องหมายการค้าเป็นสินค้าห้ามนำเข้า และเตรียมดำเนินการตามกฎหมายต่อไป
ใบขนต้องตรงกับของจริงในตู้
ใบขนสินค้าคือเอกสารที่แจ้งศุลกากรว่านำอะไรเข้ามา จำนวนเท่าไร และราคาเท่าไร ข้อมูลในใบขนต้องตรงกับ Invoice, Packing List และของจริงในตู้ เมื่อใบขนถูกสั่งเปิดตรวจ เจ้าหน้าที่จะเทียบเอกสารกับของจริงทีละรายการ ผู้นำเข้าที่ต้องเตรียมตัวก่อนเปิดตรวจ ดูแนวทางได้จากบทใบขนติด Red Line เตรียมเอกสารอะไรก่อนเปิดตรวจ
ถ้าตรวจพบของที่ไม่ได้สำแดง หรือชนิดและจำนวนไม่ตรงกับเอกสาร ปัญหาจะไม่จบแค่การแก้ใบขน ของอาจถูกยึดหรืออายัดไว้ และผู้นำเข้าอาจมีความผิดตามกฎหมายศุลกากร โดยเฉพาะเมื่อของที่พบเป็นของต้องห้ามหรือของต้องกำกัด
กฎหมายศุลกากรว่าอย่างไร
กรณีของในตู้ไม่ตรงกับใบขนเกี่ยวข้องกับหลายมาตราในพระราชบัญญัติศุลกากร พ.ศ. 2560 แต่ละมาตราเป็นคนละฐานความผิดและมีโทษต่างกัน มาตราหลักที่ผู้นำเข้าควรรู้สรุปได้ดังนี้
| มาตรา | กรณีที่ใช้ | ผลตามกฎหมาย |
|---|---|---|
| มาตรา 202 | ยื่น จัดให้ หรือยอมให้ผู้อื่นยื่นใบขน เอกสาร หรือข้อมูลที่ไม่ถูกต้องหรือไม่บริบูรณ์ | ปรับไม่เกิน 500,000 บาท |
| มาตรา 244 | นำของเข้ามาโดยหลีกเลี่ยงข้อห้ามหรือข้อจำกัด เช่น สินค้าห้ามนำเข้า | จำคุกไม่เกิน 10 ปี หรือปรับไม่เกิน 500,000 บาท หรือทั้งจำทั้งปรับ และศาลอาจสั่งริบของ |
| มาตรา 243 | หลีกเลี่ยงการเสียอากรโดยเจตนาจะฉ้ออากร | จำคุกไม่เกิน 10 ปี หรือปรับครึ่งเท่าถึงสี่เท่าของอากรที่ต้องเสียเพิ่ม หรือทั้งจำทั้งปรับ |
| มาตรา 166–167 | ของต้องห้าม ของต้องกำกัด ของที่ยังไม่เสียอากรหรือยังไม่ผ่านพิธีการศุลกากร | เป็นของที่พึงต้องริบ เจ้าหน้าที่ยึดหรืออายัดไว้ได้ |
ไม่มีเจตนา ก็ยังต้องรับผิด
ประเด็นที่ผู้นำเข้ามักไม่รู้คือ มาตรา 252 กำหนดให้ความผิดตามมาตรา 202 และ 244 รวมถึงมาตรา 242 ผู้กระทำต้องรับผิดแม้ได้กระทำโดยไม่มีเจตนา คำอธิบายว่า “ไม่รู้ว่าผู้ขายใส่ของอื่นมาในตู้” จึงอาจไม่พอให้พ้นความรับผิดในฐานความผิดเหล่านี้ ส่วนผลสุดท้ายของแต่ละคดีขึ้นกับข้อเท็จจริงและการพิจารณาของเจ้าหน้าที่หรือศาล
ความรับผิดยังไม่ได้จบที่ตัวบริษัท มาตรา 253 กำหนดว่าถ้าความผิดของนิติบุคคลเกิดจากการสั่งการหรือการละเว้นของกรรมการ ผู้จัดการ หรือผู้รับผิดชอบการดำเนินงาน ผู้นั้นต้องรับโทษด้วย และตามมาตรา 168 ศาลยังสั่งริบของที่ไม่ใช่ของผู้กระทำความผิดได้ หากเจ้าของรู้หรือมีเหตุอันควรสงสัยว่าจะมีการกระทำความผิด แต่ไม่ได้ป้องกันหรือระมัดระวัง
ตู้รวมและชิปปิ้งเหมา: ความเสี่ยงที่ผู้นำเข้ามองไม่เห็น
ผู้นำเข้าจำนวนมากใช้ตู้รวม (LCL) หรือบริการขนส่งจีนแบบเหมา ซึ่งผู้ให้บริการรวมสินค้าหลายเจ้าไว้ในตู้เดียว และผู้นำเข้าอาจไม่เคยเห็นใบขนของล็อตตัวเองเลย ถ้าในตู้มีของที่ไม่ตรงเอกสาร ผู้นำเข้าอาจไม่รู้ตัวจนกว่าของจะถูกกักหรือได้รับหนังสือจากศุลกากร
สิ่งที่ต้องรู้คือ ใครเป็นผู้นำเข้าตามใบขนของสินค้าล็อตนั้น ถ้าชื่อในใบขนเป็นบริษัทของเรา ความรับผิดต่อศุลกากรก็ผูกกับบริษัทของเรา ถ้าเป็นชื่อบริษัทอื่น บริษัทเราก็ไม่มีหลักฐานการนำเข้าที่ถูกต้องสำหรับสินค้าของตัวเอง ทั้งสองกรณีเป็นความเสี่ยง รายละเอียดเรื่องนี้อธิบายไว้ในบทขนส่งจีนแบบเหมา ไม่เคยเห็นใบขน เสี่ยงถูกตรวจภาษีย้อนหลังไหม
ความเสี่ยงไม่ได้จบในวันที่ของออกจากท่า ตามมาตรา 19 ศุลกากรมีอำนาจประเมินอากรภายในสามปีนับแต่วันยื่นใบขน ขยายได้อีกไม่เกินสองปี และถ้ามีหลักฐานว่ามีเจตนาฉ้ออากร ประเมินได้อีกภายในห้าปี ส่วนมาตรา 63 กำหนดให้ผู้นำเข้าเก็บเอกสารและหลักฐานเกี่ยวกับของที่ผ่านพิธีการศุลกากรไว้ไม่น้อยกว่าห้าปี
เช็กอะไรก่อนของออกจากจีน
- ขอ Packing List ฉบับสุดท้ายจากผู้ขาย แล้วเทียบชนิด รุ่น และจำนวนกับใบสั่งซื้อ
- ขอรูปหรือวิดีโอตอนบรรจุสินค้าเข้ากล่องและเข้าตู้ โดยเฉพาะล็อตแรกกับผู้ขายรายใหม่
- ถามผู้ให้บริการขนส่งให้ชัดว่าใครเป็นผู้นำเข้าตามใบขน และขอดูร่างใบขนก่อนยื่น
- ถ้าใช้ตู้รวม ให้ถามว่าสินค้าของเราแยกเอกสารและแยกใบขนจากของเจ้าอื่นหรือไม่
- เก็บ Invoice, Packing List, B/L และใบขนของทุกล็อตไว้อย่างน้อยห้าปีตามมาตรา 63
ถ้าโดนเปิดตรวจแล้วของไม่ตรง ต้องเริ่มจากอะไร
เริ่มจากรวบรวมเอกสารซื้อขาย การชำระเงิน และการขนส่งของล็อตนั้นให้ครบ แล้วแยกให้ได้ว่าส่วนที่ไม่ตรงเป็นความผิดพลาดของเอกสาร ของขาด ของเกิน หรือของที่ไม่ได้สำแดง แต่ละกรณีมีวิธีจัดการต่างกัน กรณีของขาดจาก Packing List ดูได้จากบทของขาดไม่ตรง Packing List แก้ใบขนและเคลมอย่างไร และถ้าของค้างอยู่ที่ด่านนานโดยไม่มีใบขน ดูแนวทางได้จากเคสของติดด่านนาน 2 เดือน แต่ไม่มีใบขน
สรุปสาระสำคัญ
- ใบขนสินค้าต้องตรงกับ Invoice, Packing List และของจริงในตู้
- มาตรา 202 ใช้กับผู้ที่ยื่น จัดให้ หรือยอมให้ผู้อื่นยื่นใบขนที่ไม่ถูกต้อง โทษปรับไม่เกินห้าแสนบาท
- ความผิดตามมาตรา 202 และ 244 ต้องรับผิดแม้ไม่มีเจตนา ตามมาตรา 252
- ของต้องห้ามหรือของที่ไม่ได้สำแดงถูกยึดและริบได้ และกรรมการหรือผู้จัดการของบริษัทอาจต้องรับโทษด้วย
- ตู้รวมและชิปปิ้งเหมาเพิ่มความเสี่ยง ถ้าผู้นำเข้าไม่เห็นใบขนของตัวเอง
คำถามที่พบบ่อย
ถ้าผู้ขายจีนแอบใส่ของอื่นมาในตู้ ผู้นำเข้าต้องรับผิดไหม
ความผิดฐานยื่นใบขนไม่ถูกต้องตามมาตรา 202 และหลีกเลี่ยงข้อห้ามตามมาตรา 244 ต้องรับผิดแม้ไม่มีเจตนา ตามมาตรา 252 ผู้นำเข้าจึงไม่ควรถือว่าการไม่รู้จะทำให้พ้นความรับผิดได้ ควรเก็บหลักฐานการสั่งซื้อ การชำระเงิน และการสื่อสารกับผู้ขายไว้ใช้ชี้แจงข้อเท็จจริง ส่วนผลของแต่ละกรณีขึ้นกับข้อเท็จจริงและการพิจารณาของเจ้าหน้าที่หรือศาล
ใช้ชิปปิ้งเหมา แล้วของของเจ้าอื่นในตู้เดียวกันผิด เราโดนด้วยไหม
ถ้าสินค้าแต่ละเจ้าแยกใบขนกันและเอกสารของเราถูกต้อง ปัญหาของเจ้าอื่นไม่ได้แปลว่าเราผิดไปด้วย แต่ตู้ทั้งตู้อาจถูกกักไว้ระหว่างตรวจ ทำให้ของเราออกช้า ถ้าไม่รู้ว่าใบขนแยกกันหรือไม่ ควรถามผู้ให้บริการให้ชัดก่อนส่งของ
ของไม่ตรงใบขนเพราะผู้ขายนับจำนวนผิด แก้ได้ไหม
กรณีของขาดหรือของเกินจากความผิดพลาดของเอกสารมีแนวทางแก้ไขและพิสูจน์ข้อเท็จจริงได้ แต่ต้องมีหลักฐานประกอบ และเป็นคนละเรื่องกับกรณีของต้องห้ามที่ไม่ได้สำแดง
ศุลกากรตรวจย้อนหลังได้นานแค่ไหน
ตามมาตรา 19 ศุลกากรประเมินอากรได้ภายในสามปีนับแต่วันยื่นใบขน ขยายได้อีกไม่เกินสองปี และถ้ามีหลักฐานว่ามีเจตนาฉ้ออากร ประเมินได้อีกภายในห้าปี ส่วนสิทธิเรียกเก็บอากรที่ไม่ได้เสียหรือเสียไม่ครบมีอายุความสิบปีนับแต่วันยื่นใบขนตามมาตรา 21
ตู้ถูกเปิดตรวจ หรือของในตู้ไม่ตรงเอกสาร
หากบริษัทกำลังเจอปัญหาตู้ถูกเปิดตรวจ หรือของในตู้ไม่ตรงกับเอกสาร สามารถส่งเอกสารทั้งล็อตให้ U:WENTI ช่วยดูว่าปัญหาอยู่ตรงไหน ได้
ทีมงานจะพิจารณาข้อมูลของแต่ละกรณี เพื่อเสนอแนวทางว่าควรเริ่มแก้จากจุดใด และต้องเตรียมเอกสารอะไรเพิ่ม