

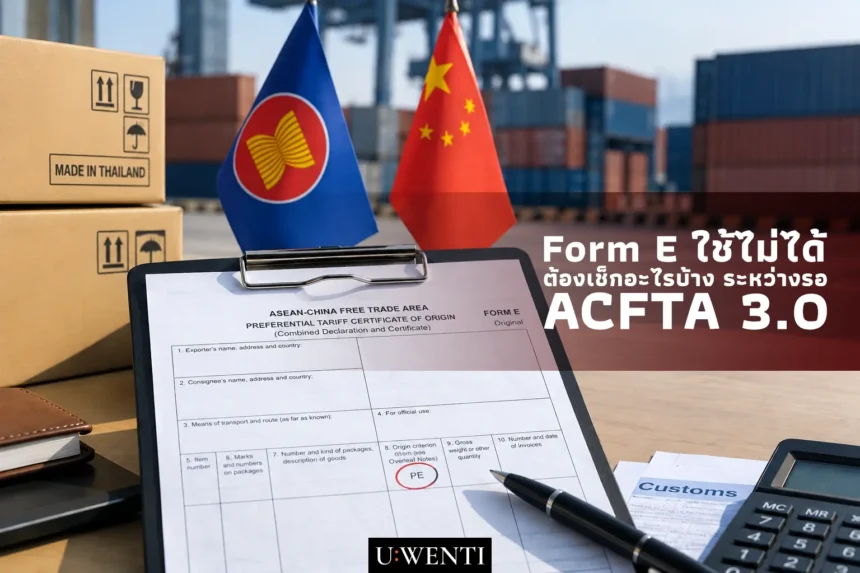
ตอนนี้ยังใช้กติกา Form E เดิมอยู่ เพราะ ณ วันที่ 4 กันยายน 2569 ACFTA 3.0 ยังไม่มีผลใช้บังคับ ถ้ากำลังนำเข้าสินค้าจากจีนและต้องการใช้สิทธิลดอากร ให้ตรวจตามประกาศกรมศุลกากรที่ 218/2564 และฉบับแก้ไขที่ 82/2566 ไปก่อน อย่าเพิ่งนำรายละเอียดของ ACFTA 3.0 มาใช้กับใบขน จนกว่าจะมีผลและมีประกาศหรือแนวปฏิบัติของไทยรองรับชัดเจน
กรมเจรจาการค้าระหว่างประเทศระบุในข่าวประชาสัมพันธ์ลงวันที่ 3 สิงหาคม 2569 ว่าอาเซียนและจีนตั้งเป้าให้ ACFTA 3.0 (ASEAN–China Free Trade Area 3.0) หรือ พิธีสารยกระดับความตกลงการค้าเสรีอาเซียน–จีน มีผลใช้บังคับภายในปี 2569 ตอนนั้นอาเซียน 7 ประเทศรวมทั้งไทยทำกระบวนการภายในเสร็จแล้ว แต่ยังรอฝ่ายจีน เมื่อจีนดำเนินการเสร็จ พิธีสารจึงจะมีผลภายใน 60 วัน
สรุปง่าย ๆ คือ ACFTA 3.0 มีตัวพิธีสารแล้ว แต่ยังไม่ได้แปลว่ากติกาใหม่ใช้กับ Form E และใบขนทุกฉบับทันที ถ้ากำลังมีการนำเข้าสินค้าจากจีนมาไทยให้ยึดหลักเกณฑ์ที่กรมศุลกากรใช้อยู่ตอนนี้ก่อน
มี Form E แล้ว ทำไมยังไม่ได้ลดอากร
มี Form E ไม่ได้แปลว่าจะได้ลดอากรแน่นอน Form E เป็นหลักฐานว่าสินค้าผ่านเกณฑ์ถิ่นกำเนิดภายใต้ความตกลงอาเซียน–จีน และใช้ประกอบการขอสิทธิลดอากร แต่ศุลกากรยังต้องตรวจอีกว่าสินค้า พิกัด และกฎถิ่นกำเนิดตรงตามเงื่อนไขหรือไม่
ตอนยื่นใบขน ต้องดูด้วยว่าข้อมูลใน Form E เชื่อมกับ Invoice, Packing List, ใบตราส่ง และสินค้าที่นำเข้าจริงได้หรือไม่ ถ้าเอกสารชี้ไปคนละสินค้า คนละล็อต หรือกฎถิ่นกำเนิดไม่ตรงกับวิธีผลิตจริง การมี Form E ก็อาจยังไม่พอ
อีกจุดที่เข้าใจผิดกันบ่อยคือ สินค้าผลิตในจีนหรือส่งออกจากท่าจีน ไม่ได้ทำให้สินค้ามีถิ่นกำเนิดจีนโดยอัตโนมัติ ต้องดูวัตถุดิบและกระบวนการผลิตด้วย ประเทศของผู้ขาย ประเทศที่ส่งของ และถิ่นกำเนิดสินค้าเป็นข้อมูลคนละเรื่องกัน
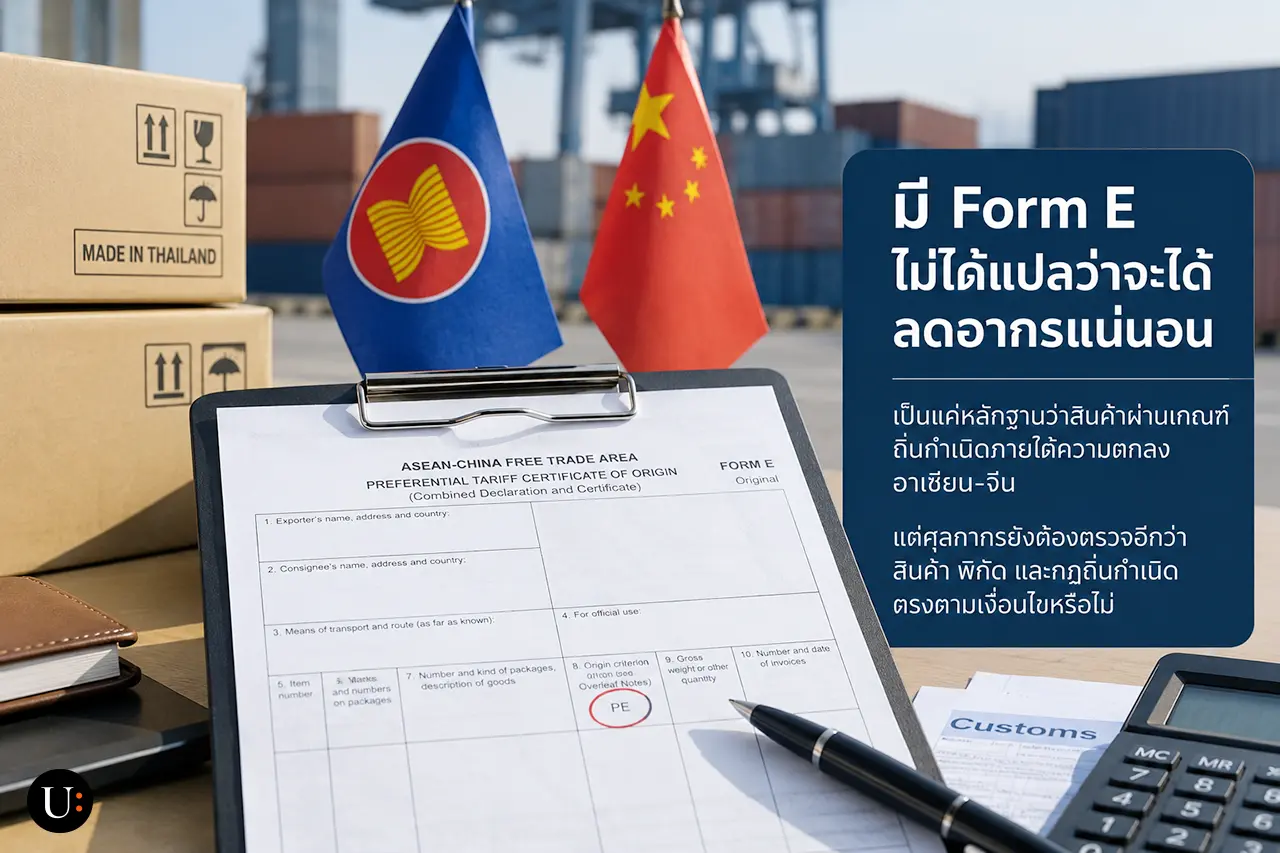
ช่อง 8 ของ Form E คืออะไร และรหัส PE กับ WO ต่างกันอย่างไร
ช่อง 8 ของ Form E ใช้ระบุเกณฑ์ถิ่นกำเนิดที่สินค้านั้นใช้ในการขอสิทธิ เช่น WO, PE, RVC, CTH หรือ PSR เพราะฉะนั้น เวลาดูช่อง 8 อย่าดูแค่ว่ามีรหัสกรอกอยู่หรือไม่ ต้องดูด้วยว่ารหัสนั้นตรงกับวัตถุดิบและวิธีผลิตจริงหรือเปล่า รหัสแต่ละตัวไม่ได้เรียงจากง่ายไปยาก และไม่ได้ให้สิทธิมากน้อยกว่ากัน
คำที่คนสับสนกันบ่อยที่สุดคือ WO กับ PE
- WO (Wholly Obtained) หมายถึงสินค้าที่ได้มาหรือผลิตขึ้นทั้งหมดในประเทศภาคีตามเงื่อนไขของกฎถิ่นกำเนิด เช่น ผลผลิตที่เกิดขึ้นในประเทศนั้นตามเงื่อนไขที่กำหนด
- PE (Produced Entirely) หมายถึงสินค้าที่ผลิตในประเทศภาคีโดยใช้เฉพาะวัตถุดิบที่ได้ถิ่นกำเนิดจากประเทศภาคีอาเซียน–จีนหนึ่งประเทศหรือหลายประเทศ
ถ้ามีวัตถุดิบนอกภูมิภาค ต้องดูเกณฑ์อื่นที่ใช้กับสินค้านั้น ไม่ใช่เลือก PE เพียงเพราะขั้นตอนสุดท้ายทำในจีน
นอกจาก WO และ PE ช่อง 8 ยังอาจเจอเกณฑ์อื่น เช่น
- ตัวเลขร้อยละ หรือ RVC (Regional Value Content) หมายถึงสินค้าผ่านเกณฑ์สัดส่วนมูลค่าที่เกิดขึ้นในภูมิภาค โดยต้องไม่น้อยกว่าเกณฑ์ที่ใช้กับสินค้านั้น
- CTH (Change in Tariff Heading) หมายถึงวัตถุดิบที่ไม่ได้ถิ่นกำเนิดผ่านการผลิตจนพิกัดเปลี่ยนในระดับ 4 หลัก วิธีนี้ดูการเปลี่ยนสภาพของสินค้า ไม่ได้ดูเพียงมูลค่าวัตถุดิบ
- PSR (Product Specific Rules) หมายถึงกฎเฉพาะของสินค้าบางพิกัด ซึ่งอาจกำหนด RVC การเปลี่ยนพิกัด กระบวนการผลิตเฉพาะ หรือใช้หลายเกณฑ์ร่วมกัน
- PSR40 เป็นรหัสที่โครงสร้างข้อมูล Form E ของกรมการค้าต่างประเทศใช้กับกรณีกฎเฉพาะสินค้ากำหนดเกณฑ์ RVC ร้อยละ 40
ดังนั้น การเห็น PE หรือ WO ในเอกสารยังไม่พอให้สรุปว่าถูกต้อง ต้องย้อนดูวัตถุดิบและการผลิตจริง หากสินค้าใช้วัตถุดิบนอกภูมิภาค แต่ระบุ PE มาเพียงเพราะโรงงานอยู่ในจีน ศุลกากรอาจขอข้อมูลเพิ่มได้
Form E น้ำหนักไม่ตรง AWB ใช้ได้ไหม
น้ำหนักไม่ตรงกันไม่ได้ทำให้ Form E ใช้ไม่ได้ทันที ถ้าไม่มีข้อสงสัยเรื่องถิ่นกำเนิดสินค้า ความต่างของน้ำหนักไม่ได้ทำให้เอกสารมีปัญหาเสมอไป แต่ต้องดูด้วยว่าข้อมูลส่วนอื่นยังตรงกับสินค้าที่นำเข้าและเชื่อมไปยัง Shipment เดียวกันหรือไม่
กรณีที่พบได้บ่อยคือ ผู้ส่งออกใช้ข้อมูลน้ำหนักช่วงเตรียมส่งใน Form E แต่ AWB (Air Waybill หรือใบตราส่งสินค้าทางอากาศ) แสดงน้ำหนักเมื่อสายการบินรับสินค้าเข้าระบบ ตัวเลขในเอกสารสองฉบับจึงอาจไม่เท่ากัน
ก่อนสรุปว่าเอกสารผิด ต้องแยกก่อนว่าตัวเลขที่กำลังเทียบกันเป็น Gross Weight, Net Weight หรือปริมาณประเภทอื่น เพราะช่อง 9 ของ Form E สามารถแสดงได้ทั้งน้ำหนักรวม น้ำหนักสุทธิ หรือปริมาณอื่น จึงต้องดูว่าผู้ออกเอกสารเลือกแสดงข้อมูลแบบไหน
ถ้าตัวสินค้า จำนวนหีบห่อ เที่ยวบิน และเอกสารอื่นเชื่อมกันได้ ความต่างของน้ำหนักอาจเป็นจุดที่ชี้แจงหรือขอให้ผู้ออกเอกสารยืนยันได้ แต่ถ้าความต่างทำให้ดูเป็นคนละล็อต หรือข้อมูลหลักหลายจุดไม่ตรงกัน ศุลกากรอาจขอให้ตรวจสอบ Form E เพิ่มเติม
ดังนั้น จุดที่ควรเริ่มไม่ใช่การแก้ AWB หรือใบขนให้ตรงกับ Form E แต่ต้องแยกก่อนว่าตัวเลขแต่ละชุดหมายถึงอะไร และข้อมูลจริงของ Shipment เป็นอย่างไร เพราะเอกสารขนส่งกับเอกสารถิ่นกำเนิดทำหน้าที่คนละอย่างกัน
Third Party Invoice (ใบแจ้งราคาจากบุคคลที่สาม) ทำให้ Form E ใช้ไม่ได้ไหม
ซื้อสินค้าผ่านบริษัทการค้าหรือให้บุคคลที่สามออก Invoice ได้ และไม่ได้ทำให้ Form E ใช้ไม่ได้ทันที แต่ Form E ต้องแสดงข้อมูลตามเงื่อนไข ส่วนสินค้าก็ยังต้องผ่านกฎถิ่นกำเนิดเหมือนเดิม
ปัญหาจะเกิดเมื่อ Form E อ้าง Invoice คนละฉบับกับที่ใช้ยื่นใบขน แต่ไม่มีข้อมูลเชื่อมให้เห็นว่าเป็นการซื้อขายชุดเดียวกัน หรือชื่อผู้ผลิต ผู้ขาย และผู้รับของทำให้เอกสารชี้ไปคนละรายการ
เพราะฉะนั้น แค่ระบุ Third Party Invoicing ใน Form E ยังไม่พอ ต้องดูด้วยว่า Invoice, Form E และเอกสารชุดอื่นเชื่อมกันได้จริงหรือไม่
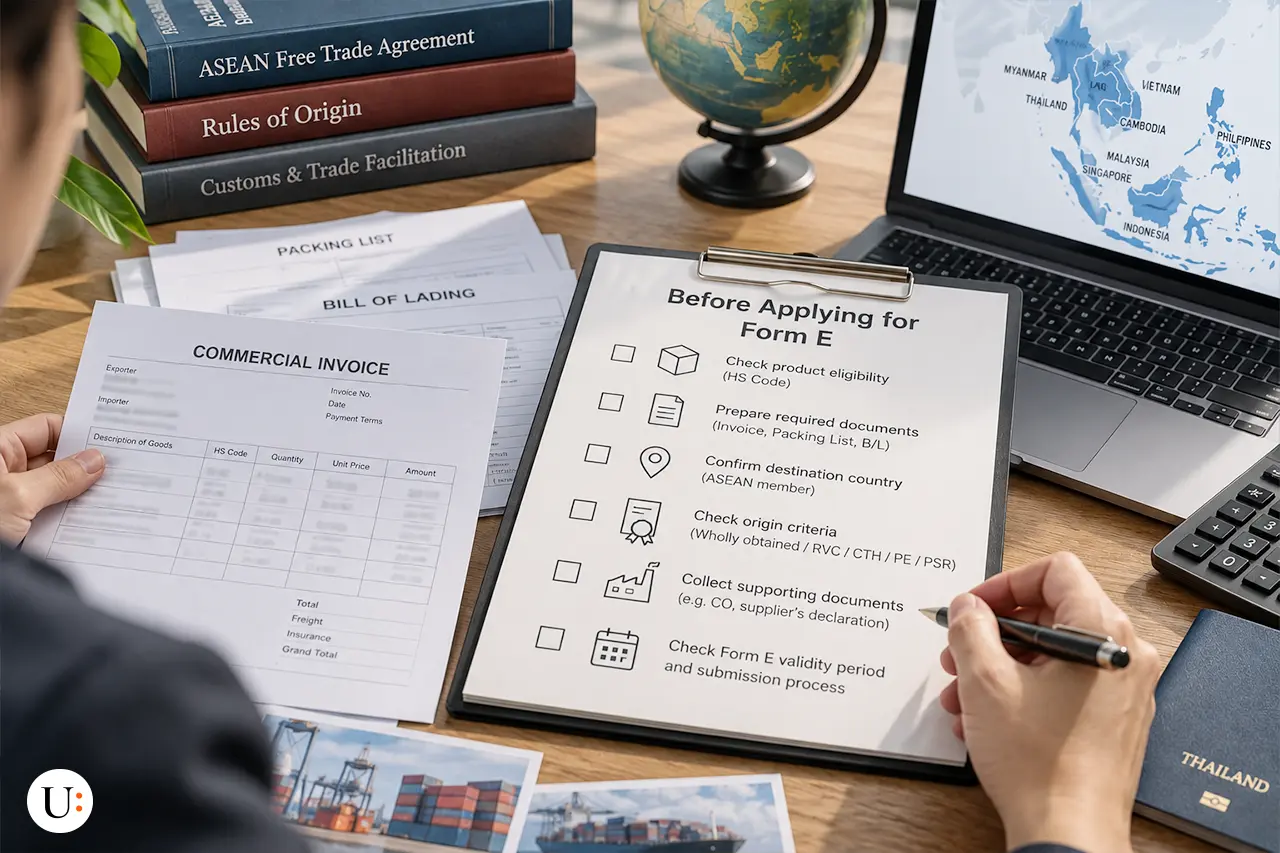
ก่อนยื่น Form E ควรเช็กอะไรบ้าง
เริ่มจากดูว่า พิกัดและกฎถิ่นกำเนิดของสินค้าถูกต้องหรือไม่ แล้วค่อยไล่เช็ก:
- รหัสถิ่นกำเนิดในช่อง 8
- ชื่อและรายละเอียดสินค้า
- จำนวนและหน่วย
- เลขที่ Invoice
- ข้อมูล Third Party Invoice ถ้ามี
- รายละเอียดการขนส่ง
เอกสารทุกฉบับไม่จำเป็นต้องใช้คำเหมือนกันทุกตัว แต่ต้องอธิบายสินค้าชุดเดียวกันได้ ถ้าข้อมูลไม่ตรงกัน อย่าเพิ่งรีบแก้ให้เหมือนกันทั้งหมด ต้องดูก่อนว่าต่างกันแค่รูปแบบการเขียนต่างแบบที่ชี้แจงได้ หรือเป็นข้อมูลที่กระทบกับตัวสินค้าและสิทธิที่กำลังขอจริง ๆ
Form E ใช้ลดหรือยกเว้นอากรขาเข้าตามสิทธิของความตกลง ส่วนภาษีมูลค่าเพิ่ม อากรตอบโต้การทุ่มตลาด และภาษีหรือค่าธรรมเนียมอื่นมีฐานกฎหมายของตัวเอง จึงไม่หายไปเพียงเพราะอากรขาเข้าลดเหลือศูนย์
ถ้าพิกัดใน Form E ไม่ตรงกับพิกัดในใบขน อย่าเพิ่งส่งเอกสารกลับไปแก้ ให้ไล่ดูสเปก การใช้งาน และเวอร์ชันพิกัดก่อน บางกรณีต้องอธิบายว่าทำไมตัวเลขต่างกัน ไม่ใช่เปลี่ยนให้เหมือนกันทุกฉบับ
สรุปสำหรับผู้นำเข้า ก่อนใช้ Form E
- ตอนนี้ยังใช้กติกา Form E เดิมอยู่
อย่าเพิ่งนำเงื่อนไขของ ACFTA 3.0 มาใช้กับ Shipment ปัจจุบันจนกว่าจะมีผลและมีแนวปฏิบัติรองรับ - มี Form E ไม่ได้แปลว่าจะได้ลดอากรแน่นอน
ต้องดูทั้งพิกัด กฎถิ่นกำเนิด และความเชื่อมโยงของเอกสาร - WO, PE, RVC, CTH, PSR และ PSR40 ต้องตรงกับการผลิตจริง
ไม่ใช่เลือกรหัสจากประเทศที่โรงงานตั้งอยู่ - น้ำหนัก Form E ไม่ตรง AWB ไม่ได้แปลว่า Form E ผิดทันที
เช็กก่อนว่ากำลังเทียบน้ำหนักหรือปริมาณประเภทเดียวกันหรือไม่ และเอกสารยังเป็น Shipment เดียวกันหรือเปล่า - Third Party Invoice ใช้ได้
แต่ Form E, Invoice และเอกสารอื่นต้องเชื่อมกันได้ว่าเป็นการซื้อขายและสินค้าชุดเดียวกัน - Form E ใช้ลดหรือยกเว้นอากรขาเข้า
ไม่ได้ทำให้ VAT อากรตอบโต้การทุ่มตลาด หรือภาษีและค่าธรรมเนียมอื่นหายไปด้วย
- ตอนนี้ยังใช้กติกา Form E เดิมอยู่
คำถามที่พบบ่อย
โรงงานอยู่จีนและใส่รหัส PE มา ควรเช็กอะไรต่อ
ควรขอดูแหล่งที่มาของวัตถุดิบและวิธีผลิตจริง เพราะ PE ใช้เมื่อสินค้าผลิตจากวัตถุดิบที่ได้ถิ่นกำเนิดของประเทศภาคีทั้งหมด การที่ขั้นตอนสุดท้ายเกิดในจีนยังไม่พอให้เลือกรหัสนี้
ชื่อสินค้าใน Form E กับ Invoice เขียนไม่เหมือนกัน ต้องแก้ให้ตรงทุกคำไหม
ไม่จำเป็นต้องใช้คำเหมือนกันทุกตัว หากเอกสารยังเชื่อมไปยังสินค้าชุดเดียวกันได้ ควรดูก่อนว่าต่างกันแค่รูปแบบการเขียน หรือแตกต่างจนกระทบตัวสินค้า พิกัด และสิทธิที่ขอ
สายการบินชั่งน้ำหนักใหม่แล้วตัวเลขเปลี่ยน ควรแก้ Form E หรือ AWB ก่อน
อย่าเพิ่งแก้เอกสารฉบับใดให้ตามอีกฉบับ ให้แยกก่อนว่าแต่ละตัวเลขเป็นน้ำหนักรวม น้ำหนักสุทธิ หรือปริมาณแบบไหน แล้วดูว่าเอกสารส่วนที่เหลือยังชี้ไปยัง Shipment เดียวกันหรือไม่
ใช้ Third Party Invoice ต้องเชื่อมเอกสารตรงไหนให้เห็นว่าเป็นสินค้าชุดเดียวกัน
ควรตรวจเลขที่ Invoice รายละเอียดสินค้า ผู้ผลิต ผู้ขาย ผู้รับของ และข้อมูลการขนส่งร่วมกัน คำว่า Third Party Invoicing เพียงอย่างเดียวไม่พอ หากเอกสารยังดูเหมือนอ้างถึงคนละรายการ
พิกัดใน Form E ไม่ตรงกับใบขน ควรส่งกลับไปแก้ทันทีไหม
ยังไม่ควรรีบส่งกลับไปแก้ ควรเช็ก Spec การใช้งาน และเวอร์ชันพิกัดก่อน บางกรณีต้องอธิบายเหตุผลที่ตัวเลขต่างกัน ไม่ใช่เปลี่ยนทุกเอกสารให้เหมือนกันโดยยังไม่รู้ว่าพิกัดใดถูกต้อง
ก่อนคำนวณว่าการใช้ Form E ประหยัดภาษีเท่าไร ต้องดูอะไรเพิ่ม
ต้องแยกอากรขาเข้าออกจากภาษีมูลค่าเพิ่ม อากรตอบโต้การทุ่มตลาด และค่าธรรมเนียมอื่น เพราะ Form E ใช้กับสิทธิอากรขาเข้า ไม่ได้ทำให้ภาษีหรือมาตรการอื่นหายไปทั้งหมด
ถ้ามี Form E แล้วแต่ยังไม่แน่ใจว่าจะใช้สิทธิได้หรือไม่?
ให้ U:WENTI ช่วยไล่ดูพิกัด กฎถิ่นกำเนิด ช่อง 8 และความเชื่อมโยงของ Invoice, Packing List, ใบตราส่ง และร่างใบขน
เพื่อแยกให้ชัดว่าจุดไหนเป็นความต่างที่ชี้แจงได้ และจุดไหนควรแก้ก่อนยื่นสิทธิจริง
หมายเหตุข้อมูล: ตรวจแหล่งทางการล่าสุด ณ วันที่ 4 กันยายน 2569 ความตกลง ประกาศ รูปแบบเอกสาร และแนวปฏิบัติอาจเปลี่ยนได้ ก่อนใช้สิทธิกับ Shipment จริงควรตรวจประกาศล่าสุดและให้ผู้รับผิดชอบพิธีการยืนยันอีกครั้ง
แหล่งข้อมูลทางการ
- กรมเจรจาการค้าระหว่างประเทศ: สถานะ ACFTA 3.0 และเงื่อนไขมีผลภายใน 60 วันหลังฝ่ายจีนดำเนินกระบวนการเสร็จ
- กรมเจรจาการค้าระหว่างประเทศ: เอกสารพิธีสารและภาคผนวก ACFTA
- กรมศุลกากร: ประกาศที่เกี่ยวข้องกับ ACFTA รวมประกาศที่ 218/2564
- กรมศุลกากร: ประกาศที่ 82/2566 ฉบับแก้ไขเพิ่มเติม
- กรมการค้าต่างประเทศ: โครงสร้างข้อมูล Form E และรหัสในช่อง 8